
प्रधानमंत्री नरेंद्र मोदी द्वारा 28 अगस्त 2014 को शुरू की गई प्रधानमंत्री जन धन योजना (पीएमजेडीवाई) ने भारत के वित्तीय इतिहास में एक नया अध्याय लिखा। दुनिया की सबसे बड़ी वित्तीय समावेशन पहल कही जाने वाली यह योजना अब अपने 11 वर्ष पूरे कर चुकी है। इन वर्षों में इसने न केवल करोड़ों वंचित नागरिकों को बैंकिंग तंत्र से जोड़ा बल्कि डिजिटल लेनदेन, सामाजिक सुरक्षा और प्रत्यक्ष लाभ अंतरण जैसे क्षेत्रों में भी व्यापक परिवर्तन लाए।
वित्तीय क्रांति का आधार
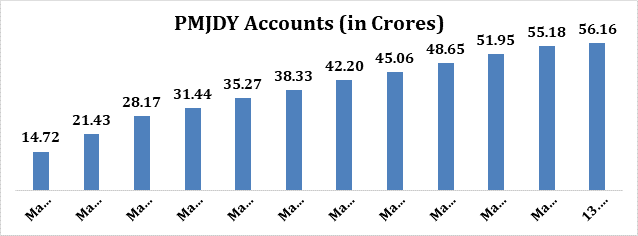
प्रधानमंत्री जन धन योजना का उद्देश्य स्पष्ट था – देश के प्रत्येक नागरिक तक बैंकिंग सेवाएं पहुंचाना और उन्हें औपचारिक अर्थव्यवस्था से जोड़ना। इस दिशा में पिछले 11 वर्षों की उपलब्धियां उल्लेखनीय रही हैं। 13 अगस्त 2025 तक देशभर में 56.16 करोड़ से अधिक जन धन खाते खोले जा चुके हैं, जिनमें कुल जमा राशि 2.68 लाख करोड़ रुपये है। इनमें से 66.7 प्रतिशत खाते ग्रामीण और अर्ध-शहरी क्षेत्रों में तथा 55.7 प्रतिशत खाते महिलाओं द्वारा खोले गए हैं।
वित्त मंत्री का संदेश
इस अवसर पर केंद्रीय वित्त मंत्री श्रीमती निर्मला सीतारामण ने कहा कि वित्तीय समावेशन, आर्थिक विकास और सामाजिक प्रगति का मूल आधार है। प्रधानमंत्री जन धन योजना ने प्रत्यक्ष लाभ अंतरण (डीबीटी) की प्रक्रिया को मज़बूत किया है, जिससे विभिन्न सरकारी योजनाओं के लाभ सीधे पात्र लोगों तक पहुँच पाए हैं। उन्होंने यह भी बताया कि अब तक 38 करोड़ से अधिक निःशुल्क रुपे कार्ड जारी किए जा चुके हैं, जिनसे डिजिटल लेनदेन को बड़ी गति मिली है।
वैश्विक स्तर पर मिसाल
केंद्रीय वित्त राज्य मंत्री श्री पंकज चौधरी ने कहा कि पीएमजेडीवाई ने विश्व स्तर पर वित्तीय समावेशन का एक नया मानदंड स्थापित किया है। उन्होंने इसे सम्मान, सशक्तिकरण और अवसर का प्रतीक बताया। श्री चौधरी ने कहा कि सरकार का लक्ष्य है कि हर परिवार के पास बैंक खाता हो और हर वयस्क को बीमा व पेंशन कवरेज प्राप्त हो।
उन्होंने जानकारी दी कि देशभर में 1 जुलाई से 30 सितंबर 2025 तक वित्तीय समावेशन का संतृप्ति अभियान चलाया जा रहा है। इसके अंतर्गत 2.7 लाख ग्राम पंचायतों में शिविर आयोजित कर पात्र लोगों को खाता खोलने, बीमा-पेंशन योजनाओं में नामांकन और केवाईसी अपडेट की सुविधा दी जा रही है। अभी तक 1.77 लाख से अधिक शिविर आयोजित किए जा चुके हैं।
डिजिटल लेनदेन में उछाल
जन धन खातों के साथ जारी रुपे कार्ड, यूपीआई और मोबाइल आधारित भुगतान प्रणालियों ने देश में डिजिटल क्रांति को गति दी है। वित्त वर्ष 2018-19 में जहां कुल डिजिटल लेनदेन की संख्या 2,338 करोड़ थी, वहीं वित्त वर्ष 2024-25 में यह बढ़कर 22,198 करोड़ तक पहुँच गई। यूपीआई के माध्यम से लेनदेन में भी अभूतपूर्व वृद्धि हुई है, जो 535 करोड़ से बढ़कर 18,587 करोड़ हो गई।
जेएएम त्रिमूर्ति: नई दिशा की ओर
प्रधानमंत्री जन धन योजना के केंद्र में जन-धन-आधार-मोबाइल (जैम) त्रिमूर्ति रही है, जिसने सब्सिडी वितरण प्रणाली में पारदर्शिता और दक्षता सुनिश्चित की है। इसने बिचौलियों को समाप्त कर सीधे लाभार्थियों के खातों में सरकारी सहायता पहुँचाने का मार्ग प्रशस्त किया। केवल वित्तीय वर्ष 2024-25 में ही विभिन्न डीबीटी योजनाओं के अंतर्गत 6.9 लाख करोड़ रुपये सीधे बैंक खातों में हस्तांतरित किए गए।
सामाजिक सुरक्षा और सशक्तिकरण
पीएमजेडीवाई ने न केवल बैंकिंग सेवाओं तक पहुंच आसान बनाई है, बल्कि सामाजिक सुरक्षा योजनाओं जैसे प्रधानमंत्री जीवन ज्योति बीमा योजना और प्रधानमंत्री सुरक्षा बीमा योजना के माध्यम से असंगठित क्षेत्र के करोड़ों श्रमिकों को जीवन एवं दुर्घटना बीमा का कवच भी प्रदान किया है। साथ ही खाताधारकों को 10,000 रुपये तक की ओवरड्राफ्ट सुविधा भी उपलब्ध कराई गई है।
औसत जमा में वृद्धि
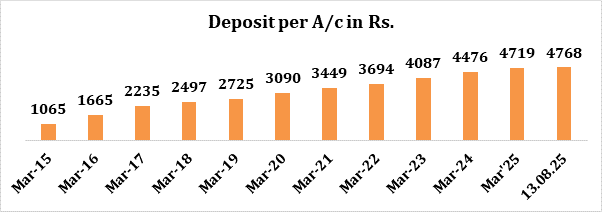
योजना के अंतर्गत खातों के बढ़ते उपयोग और बचत की आदत को दर्शाते हुए 13 अगस्त 2025 तक प्रति खाता औसत जमा राशि 4,768 रुपये रही। वर्ष 2015 की तुलना में इसमें 3.7 गुना वृद्धि दर्ज की गई है।
12वें वर्ष की ओर
प्रधानमंत्री जन धन योजना अब अपने 12वें वर्ष में प्रवेश कर रही है। यह न केवल वित्तीय समावेशन का उदाहरण है, बल्कि समावेशी विकास, डिजिटल नवाचार और सामाजिक सशक्तिकरण का भी प्रतीक है। इस योजना ने साबित किया है कि यदि राजनीतिक इच्छाशक्ति और प्रशासनिक समन्वय मौजूद हो, तो बड़े से बड़ा लक्ष्य भी हासिल किया जा सकता है।


